本文
中小企業等経営強化法に基づく先端設備等導入計画
新たな税制特例について
令和7年4月1日から令和9年3月31日までの間に取得される設備については、新たな税制特例措置の対象となります。
「令和7年3月31日以前に改正前施行規則に沿って申請された認定先端設備等導入計画に従い、令和7年4月1日以降に取得される設備」については、新税制特例の適用を受けようとする場合は、令和7年4月1日以降にこの設備に係る先端設備等導入計画を変更申請にて、認定を受ける必要があります。なお、賃上げ表明を行っていない計画の認定を受けた事業者は変更申請することができませんので、改めて新規申請を行ってください。
(注意)固定資産税の特例を受ける場合には、1.5%以上または3%以上の賃上げ表明が必要となります。
制度の概要
寄居町では、「中小企業等経営強化法」に基づき、寄居町内に事業所を有する中小企業者が労働生産性を一定程度向上させるため、策定する先端設備等導入計画を審査し、本町の「導入促進基本計画」に合致する場合に認定を行います。認定を受けられた中小企業者は固定資産税の特例措置等の支援を受けることが可能となります。
中小企業等経営強化法に基づく導入促進基本計画
寄居町導入促進基本計画の概要
寄居町では、平成30年(2018年)6月6日に施行された「生産性向上特別措置法」に基づき「導入促進基本計画」を策定し、国から同意を受けました。この計画は、寄居町に所在する中小企業者の労働生産性の向上を目的に、先端設備等の導入を後押しするものです。現在は「生産性向上特別措置法」は廃止され、「中小企業等経営強化法」へ移管されています。
・寄居町「導入促進基本計画」 [PDFファイル/101KB]
「先端設備等導入計画」は、「中小企業等経営強化法」に規定された中小企業者が、設備投資を通じて労働生産性の向上を図るための計画です。
この計画は、新たに導入する設備が所在する市区町村が国から「導入促進基本計画」の同意を受けている場合に、中小企業者が認定を受けることが可能です。認定を受けた場合は税制支援などの支援措置を活用することができます。
申請様式や制度の概要、先端設備等導入計画策定の手引きなど中小企業庁のホームページに掲載されています。
制度の詳細は「中小企業庁ホームページ」をご覧ください。
・中小企業庁ホームページ https://www.chusho.meti.go.jp/keiei/seisansei/index.html<外部リンク>
寄居町導入促進基本計画の計画期間
令和7年4月1日から2年間
(固定資産税の特例措置を受けられる取得期間は令和9年3月31日まで)
認定を受けられる中小企業者の規模
中小企業者の規模
先端設備等導入計画の認定を受けられる中小企業者は、中小企業等経営強化法第2条第1項に該当する方です。また、本町が認定を行うのは、寄居町内にある事業者において設備投資を行うものです。
なお、固定資産税の特例措置は対象となる中小企業者の要件が異なりますのでご注意ください。
| 業種分類 | 中小企業等経営強化法第2条第1項の定義 | 中小企業等経営強化法第2条第1項の定義 |
|---|---|---|
| ー | 資産等の額または出資の総額 | 常時使用する従業員の数 |
| 製造業その他(注1) | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 |
100人以下 |
| 小売業 | 5千万円以下 | 50人以下 |
| サービス業 | 5千万円以下 | 100人以下 |
| (政令指定業種)ゴム製品製造業(注2) | 3億円以下 | 900人以下 |
|
(政令指定業種)ソフトウェア業または 情報処理サービス業 |
3億円以下 | 300人以下 |
| (政令指定業種)旅館業 | 5千万円以下 | 200人以下 |
(注1)「製造業その他」は、上記「卸売業」から「旅館業」まで以外の業種が該当します。
(注2)自動車または航空機用タイヤ及びチューブ製造業並びに工業用ベルト製造業を除きます。
先端設備等導入計画の主な要件
中小企業者が、計画期間内に、労働生産性を一定程度向上させるため、先端設備等を導入する計画(先端設備等導入計画)を策定し、本町の導入促進基本計画等に合致する場合に認定を受けることができます。
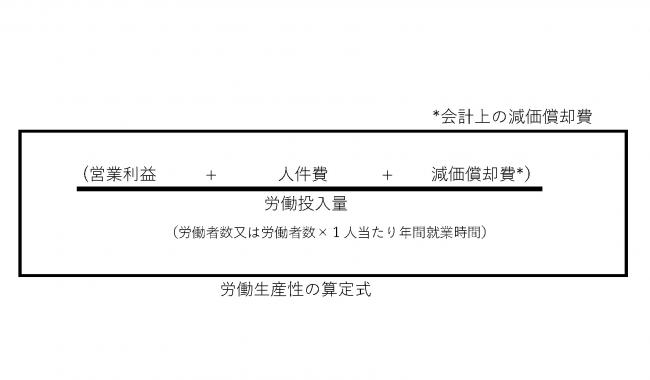
労働生産性
先端設備等導入計画の計画期間において、基準年度比(直近の事業年度末)で、労働生産性(中小企業等の経営強化に関する基本方針に定めるものをいう。)が年平均3.0%以上向上すること
先端設備等の種類
労働生産性の向上に必要な生産、販売活動等の用に直接供される下記設備
【減価償却資産の種類】
機械装置・測定工具及び検査工具・器具備品・建物附属設備・ソフトウェア
先端設備等導入計画(中小企業等)の計画期間
3年間、4年間または5年間
先端設備等導入計画(中小企業等)の内容
1.基本方針及び導入促進基本計画に適合するものであること
2.先端設備等の導入が円滑かつ確実に実施されると見込まれるものであること
3.認定経営革新等支援機関(商工会議所・商工会等)において事前確認を行った計画であること
先端設備等の導入の促進に際し配慮すべき事項
- 雇用の安定を図るため、人員削減を目的とした取組は計画認定の対象としない
- 公序良俗に反する取組や、反社会的勢力との関係が認められるものについては計画認定の対象としない
認定方法
先端設備等導入計画の認定フロー
1.必ず「認定経営革新等支援機関」の事前確認が必要となります。
2.認定経営革新等支援機関については以下リンクをご確認ください。
・認定経営革新当支援機関(中小企業庁ホームページ) https://www.chusho.meti.go.jp/keiei/kakushin/nintei/<外部リンク>
3.設備取得は、「先端設備等導入計画」を市町村が認定した後になります。
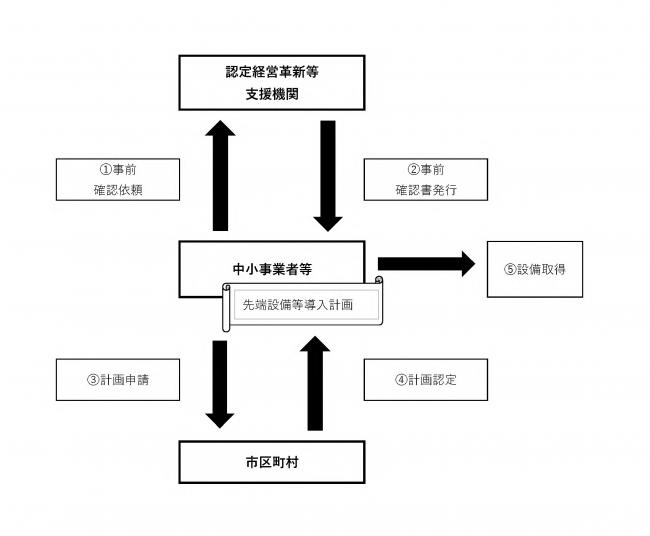
中小企業者等の手続き
・「先端設備等導入計画」等の概要について [PDFファイル/964KB]
・「先端設備等導入計画」等の概要Q&A [PDFファイル/290KB]
・「先端設備等導入計画」策定の手引き [PDFファイル/1.61MB]
寄居町商工会等の「認定経営革新等支援機関」へのご相談
・投資計画に関する確認依頼書 [Wordファイル/25KB]
・(記載例)投資計画に関する確認依頼書 [PDFファイル/255KB]
・別紙(基準への適合状況) [Excelファイル/25KB]
・基準への適合状況の根拠資料例 [Excelファイル/23KB]
新規申請時に必要な書類
提出書類【 新規 申請 】
(1)先端設備等導入計画に係る認定申請書 [Wordファイル/27KB]
(2)認定経営革新等支援機関による確認書 [Wordファイル/22KB] 【※認定経営革新等支援機関が作成】
○寄居町税に滞納がないことの証明書(完納証明書等)
【※税務課で取得できます。法人名義の場合は、代表者本人であっても、会社等からの委任状または代表取引印が必要になります。】
○寄居町水道料金、下水道料金、農業集落排水処理施設使用料を滞納していないことの証明書(寄居町上下水道使用料金納入証明書等)
【※上下水道課で取得できます。】
○返信用封筒(A4の認定書を折らずに返送可能なもの。返送用の宛先を記載し、切手(申請書類と同程度の重量のものが送付可能な金額)
を貼付してください。)
(3)投資計画に関する確認書 [Wordファイル/34KB] 【※認定経営革新等支援機関が作成】
(4)賃上げ方針を表明したことを証する書類 [Wordファイル/21KB]
○【記載例】賃上げ方針を表明したことを証する書類 [PDFファイル/75KB]
○その他町長が必要と認める書類
(注1)固定資産税の軽減措置を受ける際、ファイナンスリース取引であって、リース会社が固定資産税を納付する場合は下記書類が必要となります。
○リース契約見積書(写し)
○リース事業協会が確認した固定資産税軽減計算書(写し)
(注2)賃上げ方針を計画内に位置付けることができるのは新規申請時のみです。変更申請時に賃上げ方針を計画内に追加することはできません。
変更申請時に必要な書類
提出書類【 変更 申請 】
(5)先端設備等導入計画に係る変更認定申請書 [Wordファイル/25KB]
変更申請書(原本)と先端設備等導入計画(変更後)をご提出ください。(認定を受けた「先端設備等導入計画」を修正する形で作成してください。変更や追記部分については、変更点がわかりやすいよう下線を引いてください。)
(6)先端設備等導入計画の変更認定申請に係る添付資料 [Wordファイル/15KB]
(7)認定経営革新等支援機関による確認書 [Wordファイル/22KB] 【※認定経営革新等支援機関が作成】
○旧先端設備等導入計画一式の写し(前回認定を受けた計画の写し)
(変更前の計画であることを、計画書内に手書き等で記載ください。)
○返信用封筒(A4の認定書を折らずに返送可能なもの。返送用の宛先を記載し、切手(申請書類と同程度の重量のものが送付可能な金額)
を貼付してください。)
(8)投資計画に関する確認書 [Wordファイル/34KB] 【※認定経営革新等支援機関が作成】
○その他町長が必要と認める書類
(注)固定資産税の軽減措置を受ける際、ファイナンスリース取引であって、リース会社が固定資産税を納付する場合は以下の書類も必要となります。
○リース契約見積書(写し)
○リース事業協会が確認した固定資産税軽減計算書(写し)
(注)賃上げ方針を計画内に位置付けることができるのは新規申請時のみです。申請変更時に賃上げ方針を計画内に追加することはできません。
(注)軽微な変更の場合は、「先端設備等導入計画に係る変更認定申請書」の提出は必要ありません。軽微な変更とは、法人の代表者の交代、導入予定設備の単価の増減やそれに伴う資金調達額の多少の増減等です。このような軽微な変更は、事業者が一定の目的を持って行うものではなく、計画を遂行していく過程で結果として生じたものであるため、計画の変更には該当しません。軽微な変更に該当するか疑義が生じた場合につきましては、町へお問い合わせください。
その他
認定に当たっては、2週間程度の期間を要する場合があります。余裕を持った申請にご協力ください。
(申請内容等に不備があった場合には、さらに期間を要する場合があります。)
固定資産税の特例について
固定資産税の特例を受けるための要件
固定資産税の特例措置を受けられる対象者
資本金額1億円以下の法人、従業員数1,000人以下の個人事業主等のうち、先端設備等導入計画の認定を受けた者(大企業の子会社等を除く)
対象設備
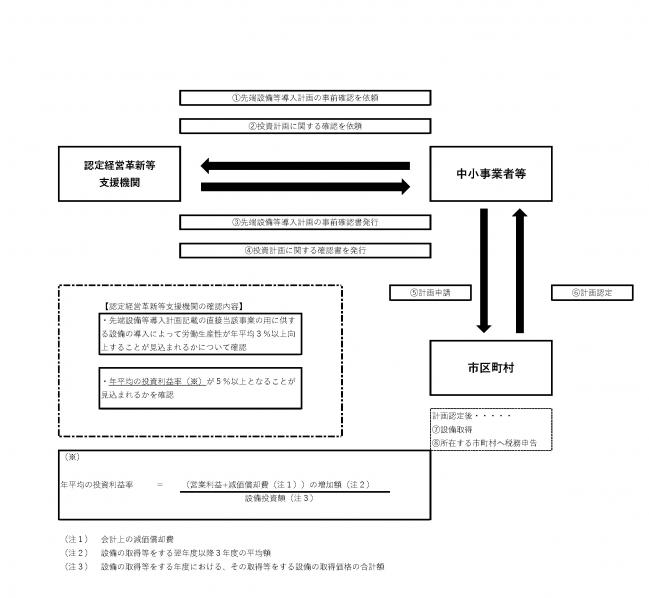
投資利益率が年平均5.0%以上の投資計画に記載された以下の設備
| 減価償却資産の種類 | 最低取得価格 | その他 |
|---|---|---|
| 機械装置 | 160万円以上 | すべて |
| 測定工具および検査工具 | 30万円以上 | 測定工具および検査工具 |
| 器具備品 | 30万円以上 | すべて |
| 建物附属設備 | 60万円以上 | 家屋と一体で課税されるものは対象外 |
(注意)償却資産として課税されるものに限る。
(注意)「先端設備等導入計画」を作成・申請し、町から認定を受けた後に取得した設備が軽減の対象となります。既に取得した設備は
対象外となりますので、ご注意願います。
その他の要件
- 労働生産性の向上に必要な生産、販売活動等の用に直接供されるものであること
- 中古資産でないこと
特例措置
・【1.5%以上の賃上げ表明有りの場合】:3年間、固定資産税の課税標準を2分の1に軽減
・【3.0%以上の賃上げ表明有りの場合】:5年間、固定資産税の課税標準を4分の1に軽減
固定資産税の特例について(投資利益率の要件・賃上げ方針の表明)
固定資産税の特例(投資利益率の要件について)
【図解】固定資産税の特例について(投資利益率の要件) [PDFファイル/122KB]
固定資産税の特例(賃上げ方針の表明について)
【図解】固定資産税の特例について(賃上げ方針の表明) [PDFファイル/104KB]
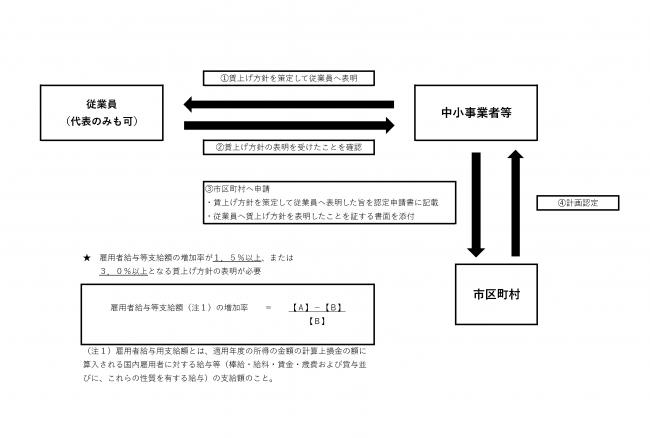
【A】計画認定の申請日の属する事業年度(令和7年4月1日以後に開始する事業年度に限る。)またはこの申請日の属する事業年度の翌事業年度における雇用者給与等支給額
【B】この申請日の属する事業年度の直前の事業年度における雇用者給与等支給額
関連するページ
先端設備等導入制度による支援(中小企業庁) https://www.chusho.meti.go.jp/keiei/seisansei/index.html<外部リンク>
 <外部リンク>
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)